銀行という場所は、たぶん人生でいちばん多く足を運んだ「よく分からない施設」ではないでしょうか。
給料が振り込まれ、家賃が引き落とされ、ATMの前で残高を見てため息をつく。
それだけ密着しているのに、あの建物の中で何が起きているのかを説明できる人は、そんなに多くありません。
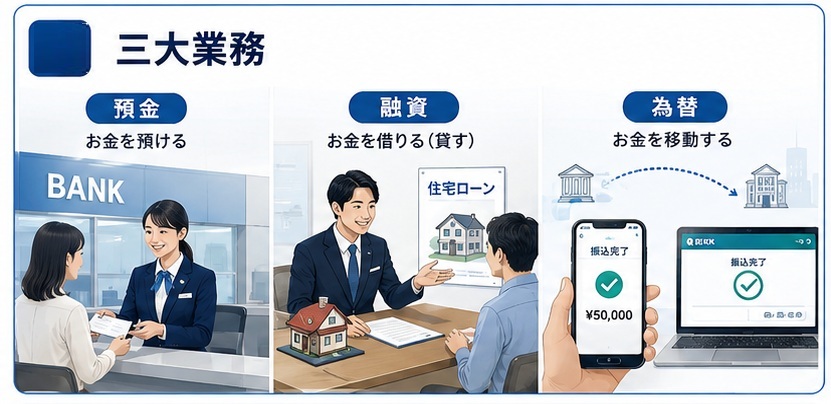
まずは、どの解説サイトにも書いてある「銀行の三大業務」からいきましょう。
預金業務・融資業務・為替業務の三つです。
ここまでは前菜のようなもので、この記事の本題はそのあとに控えています。
というのも、いま挙げた三大業務の説明のうち、いちばん有名なくだりが、少しばかり雑だからです。
銀行の三大業務──まずは、教科書どおりの説明から
ではまず、教科書に載っていそうな、銀行の業務の紹介をしたいと思います。
基本中の基本ですね!
預金業務──お金を預かるという仕事
お客さんからお金を預かる業務です。
預けてもらったお礼として銀行は利息を払い、そのぶん銀行にとっては「調達コスト」が発生します。
2026年8月3日から、三菱UFJ・三井住友・みずほの各行は普通預金の金利を年0.400%に引き上げました(三菱UFJ銀行の告知ほか)。
1年もののスーパー定期でも年0.500%ですから、100万円を1年預けて増えるのは税引前で5,000円ほど、という水準です。
ちなみに日本銀行の政策金利(無担保コールレート翌日物)は、2026年6月16日の決定を受けて同月17日から1.0%程度で運営されています。
政策金利と預金金利は、同じ利息を分け合っているような直接の対応関係にあるわけではありません。
ただ、政策金利1.0%に対して普通預金0.4%という並びは、市場金利の上昇が預金者にどこまで届いているかを見る目安にはなります。
この距離感を頭の隅に置いておくと、後半の話が読みやすくなるはずです。
融資業務──お金を貸すという仕事
住宅ローンや事業資金として、個人や企業にお金を貸し出す業務です。
貸すときの金利は預金金利よりも高く設定されていて、その差額が銀行の取り分になります。これがいわゆる「利ざや」で、銀行の収益の土台にあたる部分です。
利ざやを、ざっくり計算してみる
仮に年1.5%で1億円を貸したとすると、1年で受け取る利息は150万円です。
一方、同じ規模の預金に0.4%の利息を払うとすれば、支払いは40万円。
差し引き110万円が銀行の手元に残る計算になります。
もちろんここから人件費も店舗の家賃もシステム費用も出ていきますし、貸したお金が返ってこないリスク(与信費用)も見込んでおかなければなりません。
この「貸し倒れの備え」を計算に入れていない解説がとても多いのですが、銀行にとってはここが生命線です。
貸せば貸すほど儲かるのなら誰でも銀行員が務まるわけで、実際には「返ってくる相手にだけ貸す」という判断こそが仕事の本体だと言えます。
為替業務──現金を動かさずに、お金を動かす
三つのうちでいちばん説明されにくいのが、この為替業務です。
為替というのは、現金そのものを輸送せずに、帳簿の付け替えだけで支払いや決済を済ませてしまう仕組みのことを指します。
大阪の会社が東京の会社に1億円を払うとき、現金をトラックで運ぶ人はいませんよね。
銀行同士が「うちの口座から1億円減らして、そちらで1億円増やしておいてください」とやりとりしているだけなのです。
国内為替
公共料金の自動引き落とし、給与の振込、ネットショッピングの代金支払い。
生活のなかで現金を触らずに済んでいる部分は、ほとんどがこの国内為替に支えられています。
銀行はここで振込手数料という形で収入を得ていて、その手数料がどう組み立てられているかという話は後半でじっくり扱います。
おそらくこの記事でいちばん意外な数字が出てきます。
外国為替
海外旅行のときの両替、海外送金、貿易にともなう信用状の発行など。
円をドルに替える際には為替レートに手数料が上乗せされていますし、送金には送金手数料と取扱手数料が別々にかかります。
旅行先の両替所で「レートが悪いなあ」と思ったことのある方は、そこで銀行のビジネスモデルを体感していたわけです。
「集めた預金を貸している」という説明は、順番が逆です
さて、ここまでの説明でひとつだけ、意図的に曖昧にしておいた箇所があります。
「集めた預金を、別の誰かに貸している」という部分です。
世の中の解説記事の九割九分がこう書いていますし、私も長いことそう信じていました。
ところが、この順序は現代の銀行の動き方を正しく表していません。
しかも、それを最初に大々的に指摘したのが、ほかならぬ中央銀行だったのです。
イングランド銀行が2014年に「教科書は間違いだ」と書いた
イングランド銀行(イギリスの中央銀行)は2014年の季報に「Money creation in the modern economy(現代経済における貨幣創造)」という論文を掲載しました。
そこには、多くの人が持っている誤解が名指しで否定されています。
「銀行は単なる仲介者で、預金者が預けたお金を貸し出しているだけだ」という理解と、「中央銀行が準備預金の量を決めていて、それが貸出の上限になる」という理解の二つです。
核心部分を訳すと、こうなります。
「銀行が預けられた預金を貸し出すのではなく、貸出という行為そのものが預金を創り出す。これは教科書が通常説明している順序とは逆である」。
中央銀行が自分たちの業界の通俗説明をここまではっきり否定するのは、なかなか珍しい光景でした。
貸出は、キーボードを叩いた瞬間に預金を生んでいる
具体的に考えてみましょう。
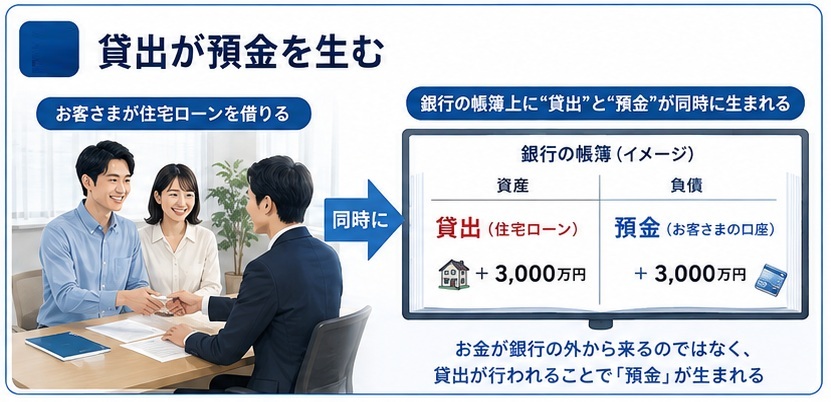
あなたが住宅ローンで3,000万円を借りたとき、銀行は金庫から3,000万円の札束を出してきたでしょうか。
そんなことはなくて、通帳の残高欄に「30,000,000」という数字が記帳されただけです。
このとき銀行の帳簿には、資産の側に「貸出金3,000万円」、負債の側に「預金3,000万円」が同時に生まれています。
世の中の預金総額は、この瞬間に3,000万円増えました。
日本銀行も同じ立場に立っています。
植田総裁は2024年12月4日の講演で「預金通貨には、信用創造機能があります。
銀行が貸出を行うことにより支払手段である預金を創出できます」と明言していて、イングランド銀行の説明とぴったり重なります。
日本の中央銀行のトップも「貸出が預金を生む」という順序で語っているわけです。
では、なぜ銀行は預金をあれだけ集めたがるのか
当然の疑問が湧きます。
貸出が預金を生むのなら、預金なんて集めなくてもいいのではないか、と。
この問いへの答えが、銀行という商売のいちばん面白いところだと私は思っています。
銀行が創り出した預金は、借り手がそれを使った瞬間に他行へ流出します。
3,000万円を借りた人は、その日のうちに不動産会社へ振り込むわけですから、預金は別の銀行に移ってしまう。
そのとき銀行間の決済に使われるのが、各行が日本銀行に持っている当座預金です。
ですから、預金は「その口座から取り崩して誰かに手渡す原資」ではありません。
ただし、資金調達手段として重要でないという意味でもなくて、むしろ逆です。
市場から資金を借りるよりも安定していて、コストも低い。
イングランド銀行の論文自身、預金が銀行の資金調達上きわめて重要であることを認めています。
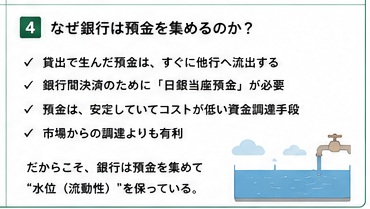
集めた水をそのまま配るのではなく、水を配ったときに池が干上がらないよう、あらかじめ水位を保っている。そんなイメージのほうが実態に近いはずです。
数字も見ておきましょう──銀行の資産は、貸出だけではありません
銀行がどれだけ預金を貸出に回しているかを示す指標に、預貸率というものがあります。
全国銀行協会の速報から、2026年7月末の数字を並べてみます。
| 項目 | 金額(2026年7月末・全国銀行ベース) |
|---|---|
| 実質預金 | 約972兆円 |
| 貸出金 | 約641.8兆円 |
| 預貸率 | 約66% |
ここで正直に書いておきたいことがあります。
この66%という数字を「ほら、預金を貸していない証拠だ」と使いたくなるのですが、それは筋の悪い議論です。
昔ながらの仲介モデルで考えたとしても、銀行が預金の全額を貸出に回す義理はありません。
手元に現金を置き、日銀当座預金に積み、国債を買う。
そうやって資産を分散させるのは、どんな説明の立場に立っても当たり前のことだからです。
では預貸率から何が読めるのか。
少なくとも全国銀行の全体では、実質預金の残高が貸出金の残高をかなり上回っています。
都市銀行だけを取り出すと約61%、地域の信用金庫にいたっては30〜60%台が普通で、なかには一桁台という金庫すらあります。
ただしこれも、「預金が余っているから貸せない」とか「預金は貸出の制約にならない」といったところまで言える数字ではありません。
「貸出が預金を生む」という話の証拠は帳簿の動き方のほうにあって、預貸率はその周辺の事情を示す数字、と見るのが正確でしょう。
貸出以外の資産には、何があるのか
預金は銀行にとっての負債で、貸出や有価証券は資産です。
ですから「預金から貸出を引いた残りがどこへ行ったか」と一対一で追いかけられるものではないのですが、資産の側を眺めると、貸出以外の顔ぶれがよく見えます。
日銀当座預金の残高は2026年7月中の平均で435兆円、銀行等が保有する国債は2026年3月末で約157兆円にのぼります。
この構図を頭に入れてから決算書を眺めると、風景が変わります。
2025年度の全国銀行の業務粗利益は13兆7,480億円で、そのうち資金利益が10兆7,539億円と78.2%を占めていました。
「これからは手数料ビジネスの時代」という説明も長らく流行しましたが、金利が戻ってきた局面では、むしろ金利収入への依存がまた強まっているのが最新の姿です。
他行あて振込の銀行間コストは現在62円──2026年10月から61円へ
話を為替業務に戻します。他行あてに振り込むと数百円取られる、あの手数料です。
あれが何でできているかを説明した記事を、私は競合調査のなかでほとんど見つけられませんでした。
せっかくなので、いちばん奥まで潜ってみましょう。
40年以上、誰も見直さなかった「銀行間手数料」
他行あて振込では、送る側の銀行(仕向銀行)から受ける側の銀行(被仕向銀行)へ、裏側で手数料が支払われています。
これが銀行間手数料と呼ばれるもので、公正取引委員会の調査によれば、3万円未満で117円、3万円以上で162円(いずれも税抜)という水準が40年以上ほとんど据え置かれていました。
この金額に各行の取り分が乗って、利用者が払う数百円になっていたわけです。
公正取引委員会が2020年に指摘して、値段が動いた
転機は2020年4月21日でした。公正取引委員会が「フィンテックを活用した金融サービスの向上に向けた競争政策上の課題について」という報告書を出し、銀行間手数料は「現在発生している事務コストを大きく上回る水準が長年にわたって維持されている」と指摘したのです。
同年7月には成長戦略実行計画にも見直しが盛り込まれ、業界は動かざるを得なくなりました。
62円という数字の、中身
全国銀行資金決済ネットワーク(全銀ネット)は2021年3月に見直しを公表し、同年10月1日から銀行間手数料を廃止して「内国為替制度運営費」という一律62円の仕組みに切り替えました。
ここで大事なのが内訳です。
62円のうち、実際の事務コストにあたる被仕向対応コストが50円で、残りの12円は為替事業の利益相当分。つまり62円まるごとが原価というわけではありません。
この運営費は5年ごとに見直すことになっていて、2025年10月16日の公表によれば2026年10月1日から61円へ改定されます。
被仕向対応コストが50円から49円に下がり、利益相当分の12円は据え置き。原価相当は49円、というのが正確な言い方になります。
利用者が払う手数料が大きく動いたのは、2026年の1円ではなく、2021年10月の制度切り替えのときでした。
三菱UFJ銀行のネットバンキング他行あては209円・330円だったものが154円・220円になり、ネット銀行のなかにはさらに低い水準を打ち出したところもあります。
あなたの振込手数料が安くなったのは、銀行の善意ではなく公正取引委員会の一撃だった、というのが事実関係です。
給与振込では、この銀行間コストがかかりません
ひとつ変わった扱いがあって、給与・賞与の振込にはこの運営費が設定されていません。
銀行間で62円が動かない、ということです。
全銀ネットは賃金の口座振込がもつ法的な位置づけなどを考慮した結果だと説明しています。
賃金は本来「通貨で直接全額」支払うのが原則で、口座振込はその例外として認められている扱いですから、そこに制度運営費を乗せるのは筋が悪い、という判断でしょう。
誤解のないように付け加えると、これは銀行間のコストの話であって、会社が振込を依頼する際に銀行へ払う手数料まで一律無料という意味ではありません。
それでも、毎月の給料日に何百万件という振込が銀行間では無償で処理されていると考えると、なかなかの規模の話です。
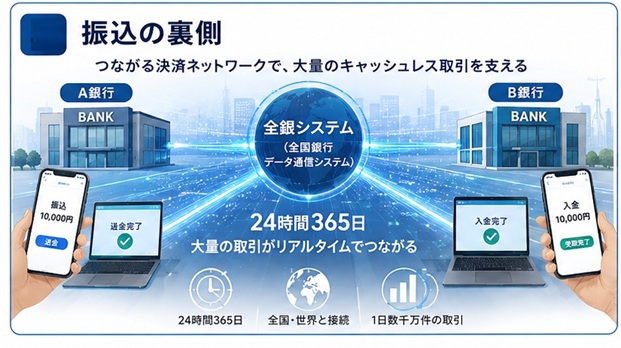
全銀システムという、1日17.5兆円を運ぶ配管
この振込を実際に処理しているのが、1973年に稼働を始めた全銀システム(全国銀行データ通信システム)です。
2025年12月時点で1営業日あたり約843万件・約17.5兆円、年間では約20.4億件・約4,264兆円を処理しています。
2018年10月からはモアタイムシステムが稼働し、24時間365日の振込が可能になりました。
2023年10月、その配管が丸2日詰まりました
普段は空気のように意識されないインフラですが、止まったことがあります。
2023年10月10日の朝、新型の中継コンピュータへ更改した10の金融機関でシステムが異常終了し、翌11日の夜まで振込が処理できない状態が続きました。
未処理は仕向ベースで10日分が49万件、11日分が38万件にのぼっています。
原因を読むと少し身が引き締まります。共有メモリ上のインデックステーブルが破損し、プログラムが「内国為替制度運営費の付加・チェック処理」を行う際に正常な値を取得できなくなったことが引き金でした(全銀ネットの公表資料)。
さきほどの62円を計算する部分で詰まったのです。
復旧の暫定対処は、運営費を一律0円で入力するという荒業でした。
この障害を受けて、次の第8次全銀システムは2028年5月稼働予定となり、現行システムと並行運転して問題があれば切り戻す方式に改められています。
銀行がなかったら、世の中はどうなるのか
信用創造と決済インフラの話を通ったあとだと、この問いへの答えも変わってきます。
よくある説明は「タンス預金は盗難や火事のリスクがある」「家を買うときにローンが組めない」といったものですが、それは影響の半分でしかありません。
本当に困るのは、決済が止まることのほうです
1日17.5兆円という数字をもう一度思い出してください。
給料の振込も、取引先への支払いも、公共料金の引き落としも、この配管を通っています。
銀行がなくなるというのは、この配管ごと消えるということです。
2023年の障害はたった2日、10機関の話でしたが、それでも社会面のニュースになりました。
貸出が止まることの影響も、さきほどの「貸出が預金を生む」話とつなげると理解が深まります。
世の中に出回っているお金の相当部分は、誰かが借りたことで生まれたものです。
したがって銀行が貸出をやめれば、貸出による新たな預金創造は止まり、その一方で既存の貸出が返済されるたびに預金は消えていきます。
血液が末端まで届かないという比喩がよく使われますが、実際には血液そのものが減っていくと表現したほうが近いのかもしれません。
銀行の独占が、少しずつ崩れてはいます
とはいえ「銀行がなければ何もできない」という時代でもなくなってきました。
2023年4月1日、労働基準法施行規則の改正によって給与のデジタル払いが解禁され、賃金を資金移動業者の口座で受け取れるようになったのです。
その後リクルートMUFGビジネス、楽天Edy、auフィナンシャルサービス(指定時はauペイメント)と4社に広がりました。
ただし、まだ小さな穴です
厚生労働省の審議会資料によれば、2026年3月末時点の口座件数は50,438件、月間取扱金額は2.9億円。
1口座あたりの残高は2,359円で、しかもこの平均残高は前年の4,607円から一貫して下がり続けています。
口座数は増えているのに、1口座に入っている金額は減っている。「給与の受け取りをまるごと移した」というより、「サブ口座に少しだけ入れておく」という使われ方が広がっている可能性があります。
給与全体から見れば誤差のような規模ですし、正直なところ、まだ穴と呼ぶのも大げさかもしれません。
それでも、給与の受け皿が銀行口座の独占ではなくなったという事実は、銀行にとって決して小さな話ではないはずです。
銀行と消費者金融の違い──2018年に、前提が変わりました
「銀行は総量規制の対象外だから、年収の3分の1を超えても借りられる。
そのかわり審査が遅い」。この説明を載せている記事はいまも山ほどありますが、前半は法律上そのとおりでも、後半の理由がほとんど書かれていません。
総量規制は「貸金業法」の話です
年収の3分の1を超える借入れを禁じる総量規制は、貸金業法に定められたルールです。
そして銀行や信用金庫、労働金庫、農協といった金融機関は貸金業法上の「貸金業者」にあたらないため、この規制の名宛人になりません。
銀行の貸付けは銀行法にもとづく固有業務であり、そもそも別の法律の世界に住んでいる、というのが正確な整理です。
2017年、銀行カードローンが社会問題になりました
この「抜け穴」を使って銀行カードローンの残高が膨らみ、批判が高まったのが2010年代半ばです。
全国銀行協会は2017年3月16日に「銀行による消費者向け貸付けに係る申し合わせ」を決め、広告の適正化と審査態勢の強化を打ち出しました。
金融庁が2018年8月に公表した実態調査によれば、年収証明書の取得基準を貸金業法と同等以上に厳しくした銀行は、申し合わせ前の12行から96行へ増えています。
約1割から約9割への急変ですから、業界がどれだけ本気で慌てたかが伝わってきます。
2018年1月4日、警察庁データベースへの照会が必須に
もうひとつ、審査のスピードを決定的に変えた出来事があります。
全国銀行協会は2018年1月4日から、預金保険機構を介して警察庁の暴力団情報データベースへ接続する運用を開始しました。
新規の個人向け融資では、この照会を通さないと契約できません。
銀行カードローンで即日融資が難しくなった大きな理由のひとつが、この制度上の照会手順です。
審査にかかる時間がこれだけで決まるわけではありませんが、「銀行は審査が遅い」と言われる背景に、慎重さとは別の事情があったことは知っておいて損はないと思います。
比較表(2026年版)
| 項目 | 銀行 | 消費者金融 |
|---|---|---|
| 根拠となる法律 | 銀行法 | 貸金業法 |
| 総量規制(年収の3分の1) | 法律上は対象外。ただし自主規制で上限を設ける行が多い | 対象 |
| 金利の目安 | おおむね年1.5〜14.5%程度 | おおむね年3〜18%程度 |
| 即日融資 | 2018年1月以降は難しい(警察庁DBへの照会手順が入るため) | 可能な場合がある |
| 法律上の上限金利 | 利息制限法で貸付額に応じて年15〜20%。出資法の上限は年20%(2010年6月18日以降) | |
銀行がつぶれたら、預けたお金は戻ってくるのか
ここも誤解が多い分野です。
「1000万円まで保護される」という一行だけが広く知られていて、その一行だけでは足りない、という状態が続いています。
1000万円+利息──ただしそれは「利息がつく預金」の話
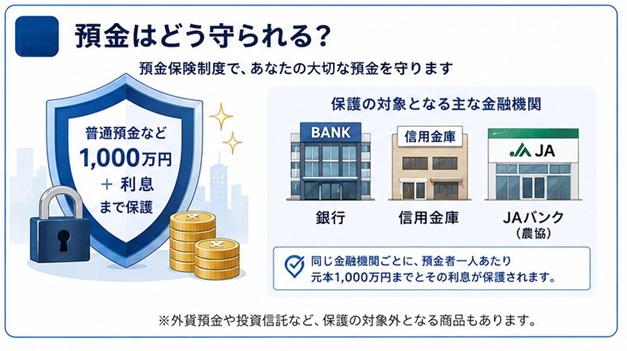
預金保険制度は、預金の性格によって保護のされ方を三段階に分けています。
有利息の普通預金や定期預金は「一般預金等」に分類され、1金融機関につき預金者1人あたり元本1,000万円と破綻日までの利息までが保護の対象です。
無利息なら、全額が守られます
あまり知られていないのが決済用預金という区分です。
①利息がつかない、②いつでも払い戻しを請求できる、③決済サービスを提供できるという三つの条件をすべて満たす預金は、金額の上限なく全額が保護されます。
当座預金や無利息型の普通預金がこれにあたります。
利息を捨てるかわりに全額保護を選べる、という制度設計になっているわけですね。
2003年4月に創設された仕組みですが、これを本文に書いている解説記事を、私は競合調査でひとつも見つけられませんでした。
一方、外貨預金や譲渡性預金、無記名預金などは保護の対象外です。
外貨預金を「預金」という名前だけで安全だと思っている方は、ここは押さえておいたほうがいいところだと思います。
日本でペイオフが実際に発動されたのは、たった1件です
そして、この記事でいちばん驚いていただきたい事実がこれです。
戦後の日本で、預金者の元本が実際にカットされた事例は、たった一度しかありません。
日本振興銀行、2010年9月10日
破綻時の預金残高は5,820億円でした。名寄せの結果、1,000万円を超える預金を持っていた人は約3,423人で、預金者全体の2.7%。金額にすると約110億円で、預金全体の1.9%にすぎません。
97%以上の預金者は、1円も減らなかったということになります。
最終的に、いくら返ってきたのか
保護対象外だった部分については、希望する預金者に対して、預金保険機構が25%の概算払率で預金債権を買い取る仕組みが用意されました。
その後は日本振興銀行の再生計画にもとづいて弁済が進み、第1回弁済が39%、2014年の中間弁済で19%、2016年の最終弁済で約2.96%が実施され、最終的な弁済率は60.95686%、およそ61%となっています(預金保険機構の公表資料)。
ひとつ注意していただきたいのが、25%の概算払いはこの61%に上乗せされる別の弁済ではない、という点です。
概算払いを利用した預金者には、買取額を上回る回収があった分が精算払いとして支払われる仕組みになっていて、最終的にたどり着く水準は同じところです。
「1,000万円を超えた分は全部消える」というイメージを持っている方が多いのですが、実例では6割が戻ってきました。
もちろん4割が戻らなかったのも事実で、けっして軽い話ではありませんが。
では、拓銀のときはなぜ全額守られたのか
1997年に破綻した北海道拓殖銀行では預金がカットされていません。
これは当時、預金を全額保護する時限的な特例措置の期間中だったからです。
特例は段階的に縮小され、2002年4月に定期預金等が定額保護へ移行、2003年4月に決済用預金の制度が創設され、2005年4月にペイオフが全面解禁されました。
2003年の足利銀行は解禁後の破綻でしたが、栃木県内での圧倒的なシェアを理由に金融危機対応措置が発動され、全額保護となっています。
制度を支える体力も見ておきましょう。預金保険機構の責任準備金は2025年度末で約5兆8,690億円、預金保険料率は2026年度から実効ベースで0.012%に引き下げられました。
銀行が毎年こつこつ積み立てている、目に見えない保険料です。
そもそも「銀行」は、どこまでが銀行なのか
最後にひとつ、多くの人が意識していない線引きの話をさせてください。
免許上の銀行は、数えると意外に少ない
金融庁の免許・登録業者一覧によれば、2026年時点の内訳は都市銀行4行、地方銀行61行、第二地方銀行34行、信託銀行13行、その他の銀行(ネット銀行や流通系など)18行、外国銀行支店57行です。
なお全国銀行協会の統計では都市銀行を5行として集計しており、区分の取り方は資料によって微妙に違います。
この手の数字を引用するときは、出典の日付と区分をあわせて確認したほうが無難です。
信用金庫は、銀行ではありません
ここが意外な盲点です。信用金庫は信用金庫法にもとづく非営利の協同組織であって、銀行法の銀行ではありません。
信用組合は中小企業等協同組合法と協同組合による金融事業に関する法律、労働金庫は労働金庫法、JAは農業協同組合法と、それぞれ根拠法が違います。
数でいえば信用金庫が254、信用組合が143、労働金庫が13、JAが490ほど(いずれも2025〜2026年時点)で、合計すれば銀行より多いくらいです。
株主のために利益を追求する銀行と、会員や組合員の相互扶助を目的とする協同組織金融機関では、そもそも存在目的が違います。
地域の信用金庫の預貸率が銀行より低い傾向にあるのも、営業地域が限られていることや、この性格の差と無関係ではないでしょう。
JAの貯金は、預金保険機構の管轄ですらありません
さらに細かい話をすると、JAや漁協の貯金を守っているのは預金保険機構ではなく「農水産業協同組合貯金保険機構」という別の組織です。
保護の水準(決済用貯金は全額、それ以外は1,000万円まで)は預金保険と揃えられていますが、器はまったく別に用意されています。
ここまで来ると雑学の域ですが、自分の資産がどの制度の傘の下にあるかを知っておくのは、悪いことではないはずです。
まとめ──銀行を、もう一度見に行きたくなる
調べれば調べるほど、銀行という業態は「よくできた説明」と「実際の姿」がずれている場所だと感じました。
貸出が預金を生んでいること、その預金は貸出の原資として取り崩されるのではなく資金調達の土台として効いていること、銀行の資産には日銀預け金や国債が大量に並んでいること。
他行あて振込の銀行間コストが現在62円で、2026年10月から61円になること。ペイオフが実際に発動されたのは15年以上前の一度きりで、しかも最終的に6割が戻ったこと。どれも一次資料を開けば書いてあるのに、解説記事の定型からはきれいに抜け落ちています。
次にATMの前に立ったとき、あの機械の向こう側で、1日17.5兆円が帳簿の付け替えだけで動いていることを少しだけ思い出してみてください。あの退屈な待ち時間が、ほんの少し面白くなるかもしれません。
この記事の主な出典
- Bank of England「Money creation in the modern economy」Quarterly Bulletin 2014 Q1
- 日本銀行 植田総裁講演「決済の未来と中央銀行の役割」(2024年12月4日)、金融政策決定会合の公表資料(2026年6月16日)、マネタリーベース・資金循環統計
- 全国銀行協会「全国銀行 預金・貸出金速報」(2026年7月末)、「全国銀行の2025年度決算の状況」、全銀システムの概要
- 全国銀行資金決済ネットワーク「内国為替制度運営費の見直しについて」(2021年3月/2025年10月16日)、システム障害の原因と再発防止策(2023年12月1日)
- 公正取引委員会「フィンテックを活用した金融サービスの向上に向けた競争政策上の課題について」(2020年4月21日)
- 預金保険機構「保護の範囲」、日本振興銀行の破綻処理に関する調査論文、令和7事業年度財務諸表
- 金融庁「貸金業法のキホン」「貸金業法Q&A」「銀行カードローンの実態調査結果について」(2018年8月22日)、免許・登録業者一覧
- 全国銀行協会「銀行による消費者向け貸付けに係る申し合わせ」(2017年3月16日)、「反社会的勢力との関係遮断に向けた対応について」(2018年1月)
- 厚生労働省 労働政策審議会労働条件分科会 資料(2026年5月13日)ほか賃金のデジタル払い関連資料
- 農水産業協同組合貯金保険機構
※本記事は制度の仕組みを解説したもので、個別の金融商品や借入れを推奨するものではありません。金利・手数料・制度の内容は変更されることがありますので、実際のお取引の際は各金融機関および監督官庁の最新の公表資料をご確認ください。